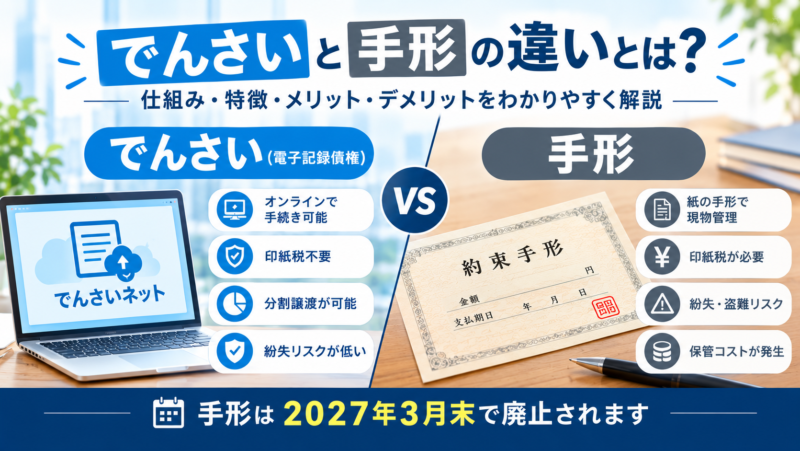
企業間の代金決済でよく使われる「でんさい」と「手形」。名前は似ていますが、仕組みや実務上のメリット・デメリットには大きな違いがあります。
でんさいとは
でんさい(電子記録債権)は、全国銀行協会が設立した「でんさいネット」というシステム上で電子的に記録・管理される金銭債権です。紙の手形に代わる決済手段として2013年からサービスが開始されました。
支払企業と受取企業がそれぞれ取引銀行を通じてでんさいネットに参加し、パソコンやインターネットバンキングから発生記録・譲渡記録などの手続きを行います。
手形とは
手形は、一定の期日に一定の金額を支払うことを約束する紙の有価証券です。振出人が金額・支払期日・受取人などを記載して押印し、受取人に交付することで成立します。長らく企業間決済の代表的な手段として使われてきましたが、2027年3月末をもって廃止が決まっています。
主な違い
| 項目 | でんさい | 手形 |
|---|---|---|
| 形態 | 電子データ | 紙媒体 |
| 発行・管理 | でんさいネット上でオンライン処理 | 手形用紙への記入・押印、現物の保管 |
| 印紙税 | 不要 | 必要(金額に応じて課税) |
| 紛失・盗難リスク | ほぼなし | 現物管理のためリスクあり |
| 分割譲渡 | 可能(一部を分割して譲渡・割引できる) | 原則不可(全額譲渡のみ) |
| 保管コスト | 不要 | 保管場所・管理コストが発生 |
| 支払場所 | 銀行口座間で自動決済 | 手形交換所への呈示が必要な場合あり |
| 導入コスト | でんさいネットへの口座登録が必要 | 手形帳の準備のみで開始可能 |
でんさいのメリット
- 印紙税が不要でコスト削減につながる
- 紛失・盗難・偽造のリスクが低い
- 必要な金額だけ分割して譲渡・割引できるため資金繰りの自由度が高い
- 支払期日に自動的に口座振替されるため、取立の手間がない
でんさいのデメリット・注意点
- 支払企業・受取企業の双方が同じでんさいネットに参加している必要がある
- 取引先が対応していない場合は利用できない
- システム利用料や口座維持手数料など、金融機関ごとの費用体系を確認する必要がある
手形のメリット・デメリット
手形は長年の商慣行として広く認知されており、取引先によっては今も手形での支払いを希望するケースがあります。一方で、印紙税や保管コスト、紛失リスク、盗難・偽造リスクといった負担があります。
まとめ
でんさいは、手形が抱えていた「紙の管理コスト」「印紙税」「紛失リスク」といった課題を解消し、より効率的な決済手段として普及が進んでいます。今後、手形から振込・でんさいへの移行がさらに加速することが予想されるため、自社の取引先の状況も踏まえながら、早めに対応を検討しておくことをおすすめします。
でんさいの割引、現金化は創業大正11年の株式会社イチビルへ。
オンライン見積り24時間受付中です。でんさい割引オンライン見積り